Lo que conviene tener claro.
Controlar el gasto consiste en registrar cantidades y costes comparables, localizar la causa de cada pérdida y comprobar el efecto de una decisión. Zestia conecta el recorrido del pedido; las funciones concretas de mermas, recetas y compras deben verificarse en la demo. Detectar una pérdida todavía no equivale a ahorrarla.
- Valora la merma a coste; el precio de carta no es el coste de lo que tiras.
- Compara proveedores por kilo, litro o unidad y revisa los platos que utilizan el ingrediente.
- Calcula la mejora que puedes conseguir y descuenta cuota, alta y costes adicionales.
- Evita contar los mismos ingredientes en mermas y en preparaciones repetidas.
Vendes, trabajas y aun así no sabes dónde se queda el margen
La caja puede cerrar con movimiento y el negocio seguir perdiendo dinero en detalles que no aparecen como una gran factura. Una preparación que se repite. Un ingrediente que caduca. Un proveedor que sube el precio por kilo. Un extra cuyo coste ha cambiado mientras la carta conserva el mismo importe. Cada hecho parece pequeño cuando ocurre; juntos pueden explicar por qué trabajar más no deja el resultado que esperabas.
El primer paso es hacer visible cada pérdida con cantidad, coste y causa. Después puedes decidir qué cambiar y comprobar si funciona. Zestia conecta pedidos, carta, Cocina y Delivery para dar continuidad a la información del servicio. Esa base puede ayudar a localizar errores y revisar incidencias. Para el control económico completo, hay que comprobar qué datos registra la instalación y completar lo que falte con un registro de compras, recetas y mermas. Un panel no puede cuantificar lo que nadie ha registrado.
Esta guía propone un método de trabajo y cálculos hipotéticos. No presenta ahorros de clientes ni promete que el software recupere automáticamente una cantidad. La pregunta útil es concreta: ¿qué gasto evitable puedes identificar y reducir en tu restaurante, después de pagar el coste de hacerlo?
Pon euros a lo que se tira
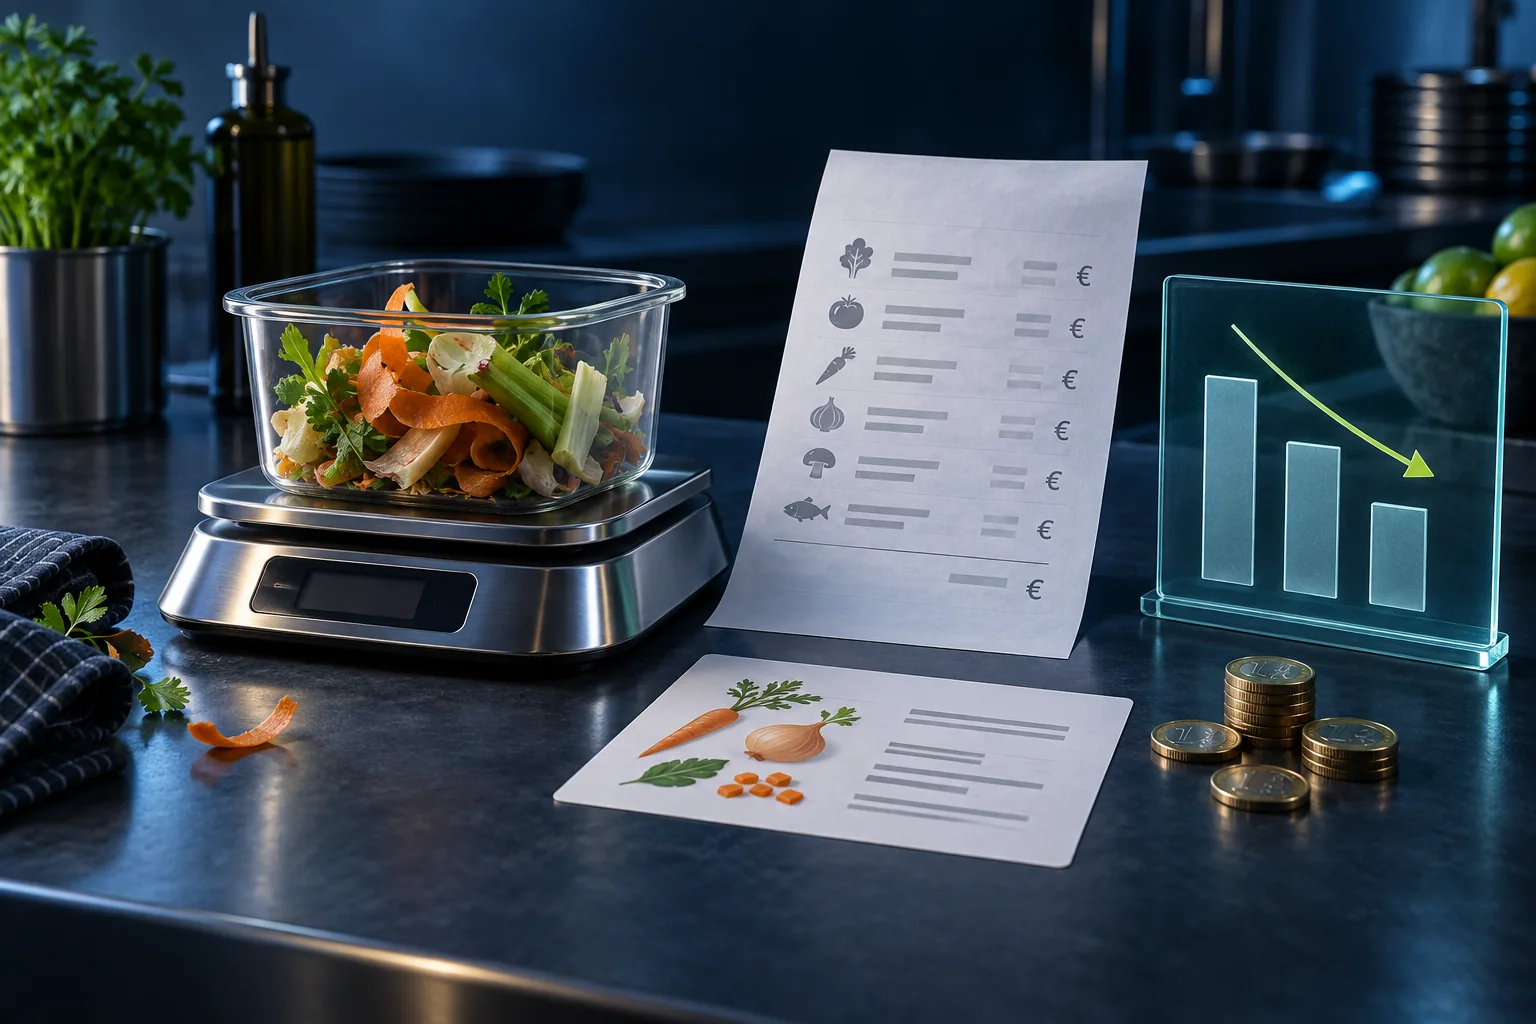
Registra el producto, la cantidad, la unidad de medida, el motivo y el coste utilizado. No basta con apuntar «dos bolsas» si las bolsas tienen pesos diferentes. Para ingredientes, trabaja con kilos, litros o unidades comparables. Para una preparación terminada, utiliza el coste de sus componentes y del envase cuando corresponda. El precio de venta no es el coste del desperdicio.
Supón que durante un mes se desechan ocho kilos de un ingrediente comprado a seis euros por kilo. La valoración de esa merma es 48 euros: ocho multiplicado por seis. Si una medida permite reducirla a tres kilos con el mismo coste unitario, el gasto evitado del ejemplo es 30 euros. Los dieciocho euros restantes siguen siendo merma. No puedes presentar los 48 iniciales como ahorro si solo has evitado una parte.
Separa causas: deterioro, exceso de preparación, error de pedido, porción incorrecta o devolución no reutilizable. Una compra menor puede ayudar con exceso de inventario, pero no resuelve una modificación que llega tarde a cocina. La causa permite elegir una acción; el importe permite priorizarla.
| Registro | Cantidad | Coste comparable | Valoración |
|---|---|---|---|
| Ingrediente desechado | 8 kg | 6 €/kg | 48 € de merma registrada |
| Merma después de la medida | 3 kg | 6 €/kg | 18 € de merma restante |
| Diferencia observada | 5 kg menos | 6 €/kg | 30 € de gasto evitado |
El ejemplo supone el mismo periodo, volumen comparable y coste unitario. Si vendes menos, una reducción de desperdicio puede deberse a menor actividad. Compara también merma por unidad vendida o por cantidad preparada cuando esos datos estén disponibles. No ajustes la cifra para que parezca mejor: conserva el contexto del servicio.
Compara compras por unidad, no por caja
Un proveedor puede mantener el precio de una caja y reducir su contenido. Otro puede subir el importe mientras cambia el formato. Para entender la variación, convierte ambos a la misma unidad y considera descuentos y gastos que correspondan al criterio de coste que utilizas. Una caja de cuatro kilos a veinte euros cuesta cinco euros por kilo; una de tres kilos al mismo precio cuesta aproximadamente 6,67 euros por kilo.
Registra fecha, producto, proveedor, formato, cantidad y coste unitario. Conserva la referencia del documento de compra sin exponerlo en páginas públicas. La revisión operativa necesita encontrar la cifra que utilizaste y cuándo cambió. No es necesario copiar información bancaria o datos ajenos al análisis.
Al detectar una subida, localiza las recetas que consumen ese ingrediente. La misma materia prima puede aparecer en varios platos y extras. Revisar solo el producto más vendido deja fuera parte del efecto. Si todavía no dispones de esa relación en el software, una ficha de receta actualizada permite empezar mientras verificas el alcance de la instalación.
La carta puede conservar el precio y perder margen cada semana
Imagina un ingrediente que pasa de seis a siete euros por kilo. Una receta utiliza doscientos gramos por unidad. La diferencia es un euro por kilo multiplicado por 0,2 kilos: veinte céntimos más por plato. Si vendes trescientas unidades al mes y no cambia nada más, el coste adicional mensual es sesenta euros. La subida parece pequeña en la factura, pero ya tiene una dimensión que puedes comparar con otros gastos del negocio.
No significa que debas subir automáticamente veinte céntimos en la carta. Puedes revisar compra, porción, desperdicio, composición y precio, respetando calidad e información al cliente. La decisión depende de tu propuesta comercial y de los costes completos. Lo que cambia al medir es que dejas de decidir sin conocer el efecto.
| Variable del ejemplo | Antes | Después |
|---|---|---|
| Coste del ingrediente | 6 €/kg | 7 €/kg |
| Cantidad por plato | 0,2 kg | 0,2 kg |
| Coste de ese componente | 1,20 € | 1,40 € |
| Diferencia por plato | — | 0,20 € |
| Efecto en 300 platos | — | 60 € de coste adicional |
Esta tabla analiza un componente, no el beneficio completo del plato. Faltan los demás ingredientes, envases, costes de cobro, entrega y gastos del negocio. Tampoco convierte sesenta euros de presión sobre el margen en sesenta euros ahorrados: el ahorro aparece cuando aplicas una medida y compruebas su resultado.
Haz un escandallo que puedas mantener
Un escandallo es la ficha de cantidades y costes necesarios para preparar una unidad. Empieza por los productos con más volumen, más variación de compra o más incidencias. Es mejor tener cinco recetas revisadas que una carta completa con cantidades aproximadas que nadie actualiza. Anota unidad de compra, rendimiento aprovechable y cantidad utilizada, evitando mezclar peso bruto y peso útil.
Si compras un kilo pero solo una parte llega al plato, la cantidad aprovechable cambia el coste real del ingrediente. Usa tu rendimiento medido y documenta el criterio. No utilices un porcentaje genérico como si describiera tu cocina. Revisa también porciones servidas: una receta escrita no garantiza que cada preparación utilice la cantidad prevista.
Cuando actualices un coste, conserva la fecha para distinguir el margen estimado actual del que correspondía a pedidos anteriores. No reescribas la historia económica sin indicar que estás recalculando con precios nuevos. Esa distinción ayuda a entender si cambió el proveedor, la receta, el volumen o el precio de carta.
Los errores del pedido también consumen dinero
Una modificación mal asociada puede obligar a repetir una preparación. Una bebida olvidada puede generar otra salida. Una dirección incompleta puede consumir tiempo adicional. Zestia permite evaluar el recorrido compartido del pedido para reducir transcripción y mejorar la coordinación, pero el resultado depende de configuración, formación y uso correcto.
Para cada incidencia registra qué ocurrió, qué se repitió y qué gasto adicional se produjo. Si rehaces un plato, anota ingredientes y envase; si hay otro trayecto, valora su coste incremental; si concedes una compensación, registra la que realmente se aplicó. Evita sumar dos veces un concepto que ya está incluido en otro coste.
Una cancelación no repone automáticamente alimentos utilizados. Una devolución no equivale al registro de merma. La instalación revisada incluye tratamiento de incidencias de pérdida o merma con revisión contable separada, pero eso no demuestra que exista un inventario por ingrediente, valoración automática de todos los desperdicios o alertas de proveedores. Comprueba cada capacidad antes de utilizarla como base de tu control.
Un ejemplo mensual para saber qué merece tu atención
Supón que identificas 90 euros de merma evitable, 120 euros de coste adicional por compras que no habías revisado y 60 euros en preparaciones repetidas. La suma es 270 euros de oportunidades o presión de coste identificada. Todavía no es ahorro. Parte puede no ser recuperable o requerir decisiones que tengan otros efectos.
Después de aplicar medidas, imagina que evitas 30 euros de merma, mejoras en 50 euros el coste o la contribución de los productos revisados y reduces en 20 euros las repeticiones. La mejora mensual hipotética sería cien euros, siempre que los tres conceptos no se solapen. Si valoras una cuota de sesenta euros, quedarían cuarenta antes de alta, servicios adicionales y coste de mantener el proceso.
Los sesenta euros son el supuesto de comparación solicitado para este ejemplo, no una tarifa universal ni una promesa contractual. Consulta las condiciones vigentes de Zestia y sustituye cuota, alta y duración por las de tu propuesta. Si el alta del supuesto fuese 120 euros y la repartieras entre doce meses para comparar, añadirías diez euros mensuales de coste y el resultado estimado bajaría a treinta. La caja real pagaría el alta cuando corresponda, no necesariamente en doce cuotas.
Calcula tus expectativas con los costes y canales de tu restaurante
Empieza por lo que pagas hoy por TPV, web, telefonía, cocina y reparto, indicando qué cuotas mantendrías. Después valora la saturación del teléfono y los contactos que quedan sin atender. Puedes ajustar cuántos buscaban hacer un pedido, qué parte esperas recuperar, el ticket medio y el margen tras costes. La calculadora suma ese margen, no toda la venta.
Revisa también tus canales: sala, web propia, teléfono, redes o plataformas externas. En los pedidos que pasarían de una plataforma a tu canal directo solo cuenta la diferencia de coste, sin sumar otra venta. Finalmente puedes añadir mermas, compras y repeticiones, y descontar cuota, alta, bajas y otros gastos. Usa importes comparables y evita contar dos veces la misma pérdida. No presupongas que cualquier servicio que pagas hoy se puede cancelar; confírmalo en la demo y en sus condiciones.
La presión de compras solo cuenta como mejora si existe una acción que la reduce o recupera contribución: una negociación, una receta revisada o un precio actualizado cuyo efecto se comprueba. No basta con detectar la subida. Para repeticiones, excluye ingredientes que ya hayas contado dentro de mermas. Si no puedes separarlos, utiliza un único concepto para esa pérdida.
Prueba un escenario prudente y otro sin mejoras. Si solo compensa suponiendo que desaparecen todos los errores, necesitas revisar las expectativas. La calculadora funciona en el navegador y no envía los importes introducidos. Sus resultados son escenarios, no una previsión financiera ni evidencia de rendimiento del producto.
Un control semanal que el equipo pueda sostener
El primer día define productos y unidades. Durante el servicio registra las incidencias cuando ocurren, con una forma de anotación breve que no obligue a reconstruir todo al cierre. Al recibir compras, revisa formatos y costes de los ingredientes seleccionados. Una vez por semana compara los registros y escoge una acción concreta.
Asigna responsable y fecha de comprobación. Puede ser ajustar la preparación inicial, revisar una porción, confirmar una modificación antes de cocinar o actualizar un precio después de estudiar su efecto. Mantén un registro del antes y el después. Si cambia el volumen, la mezcla de productos o el proveedor, anótalo para interpretar la diferencia.
No conviertas el registro de merma en una búsqueda de culpables. Si el equipo teme anotar un error, los datos perderán utilidad. El objetivo es localizar causas y corregir el proceso. Una cifra más baja porque se deja de registrar no representa ninguna mejora económica.
Qué pedir a Zestia para verlo con claridad
Lleva a la demo tres elementos: una receta representativa, dos precios de compra comparables y una incidencia ficticia que haya obligado a repetir trabajo. Pide recorrer dónde se registra cada dato, quién puede consultarlo y cómo se relaciona con el pedido. Comprueba también qué información se puede extraer para tu revisión y qué parte requiere una ficha complementaria.
Pregunta expresamente por mermas, cantidades, coste unitario, histórico de compras, recetas y alertas de variación. No aceptes que mostrar una pantalla de stock responda a todas esas preguntas. El alcance debe distinguir funciones disponibles, configuración necesaria y mejoras pendientes. La demostración debe realizarse con datos de prueba y el criterio de aceptación debe quedar claro.
La razón para necesitar control no es una cifra llamativa en una presentación. Es reconocer una pérdida que hoy no puedes explicar y disponer de un procedimiento para medirla, actuar y volver a comprobar. Si recuperas pequeñas cantidades de forma sostenida, pueden acumular un resultado relevante a lo largo del año. Primero demuestra la mejora mensual con tus datos; después valora si Zestia y el trabajo de control compensan su coste en tu restaurante.
¿Qué podría cambiar Zestia en tu restaurante?
Cuéntanos qué pagas hoy, cómo entra el pedido y qué ocurre cuando el teléfono se satura. Verás por separado costes que podrías sustituir, pedidos que podrías recuperar y mejoras de control.
Puedes empezar con estimaciones y afinarlas en la demo. Los porcentajes iniciales son hipótesis editables, no resultados de Zestia. Sin tus datos de actividad, no se presupone ahorro.
- Cuotas que podrías dejar de pagar
- Margen de pedidos recuperados por teléfono
- Diferencia por cambio de canal
- Mejora en mermas, compras y errores
- Coste mensual equivalente del cambio
- Resultado mensual estimado
Es una expectativa basada en tus respuestas, no un ahorro garantizado. Contrasta las sustituciones, los costes y la capacidad de tu equipo antes de decidir.
Quiero comprobarlo en una demoFuentes y recursos
Consulta el respaldo de las afirmaciones de producto y los recursos citados en la guía.
© Zestia. Contenido e ilustraciones protegidos. No se autoriza su reproducción, adaptación o uso para replicar elementos protegidos del sistema, salvo autorización o excepción legal. Propiedad intelectual y condiciones de uso.
Que el próximo servicio sea más fácil de coordinar.
Te enseñamos cómo encajan Negocio, tu web, Cocina y Delivery con la centralita y Lucía. Con tu carta y un recorrido pensado para tu equipo.